Türkiye’de bir bordro, brüt ücretten birkaç yüzde düşülerek bulunan basit bir net maaş hesabı değildir. Her ay vergi, sigorta, iş hukuku ve teşvik mevzuatının aynı anda doğru uygulandığı bir uyum sürecidir.
Uluslararası karşılaştırmalar da bunu doğruluyor. TMF Group’un 2025 Küresel İş Karmaşıklığı Endeksi’nde (Global Business Complexity Index) Türkiye, iş kurmanın ve işletmenin en karmaşık olduğu ülkeler arasında 7. sırada yer aldı (TMF Group). Endeks, muhasebe ve vergiyle birlikte İK ve bordro süreçlerini de ölçen yaklaşık 300 göstergeye dayanıyor.
Bu yazıda önce Türkiye’de bordroyu bu kadar zorlaştıran unsurları, ardından aylık bordro sürecinin adım adım analizini ele alıyoruz.
Türkiye bordrosunu karmaşık kılan yedi unsur
Karmaşıklığın kaynağı tek bir kural değil, birbirine bağlı çok sayıda parametrenin her ay birlikte hesaplanmasıdır.
1. Kümülatif ve artan oranlı gelir vergisi. Ücretlerde vergi, yılbaşından itibaren birikmiş matraha göre %15, %20, %27, %35 ve %40 dilimlerinden hesaplanır. 2026’da ilk dilim sınırı 190.000 TL’ye, ücretliler için üçüncü dilim sınırı 1.500.000 TL’ye çıktı (kobitime). Aynı brüt ücret, yılın ilk aylarında ve son aylarında farklı net ücrete dönüşür.
2. Asgari ücret istisnası. Her çalışanın ücretinin asgari ücrete isabet eden kısmı gelir ve damga vergisinden istisnadır. İstisna, çalışanın kendi kümülatif matrahına ve asgari ücretlinin o ayki dilimine göre ayrıca hesaplanır; bu da her bordroya ikinci bir paralel hesap ekler.
3. SGK taban ve tavanı. 2026’da prime esas kazancın alt sınırı 33.030 TL, üst sınırı 297.270 TL’dir; tavan, 7566 sayılı Kanun ile asgari ücretin 7,5 katından 9 katına çıkarıldı (alomaliye). Tavanı aşan ücretlerde devreden SGK matrahı gibi ek kurallar devreye girer.
4. Ücret dışı ödemelerin farklı muamelesi. Yemek, yol, kreş, prim, ikramiye, fazla mesai ve ayni yardımların her biri vergi ve SGK açısından farklı istisna sınırlarına ve kurallara tabidir. Yemek bedelinin nakit mi kartla mı ödendiği bile sonucu değiştirir.
5. İşveren teşvikleri. 5 puanlık hazine indiriminden genç ve kadın istihdamı, engelli istihdamı, Ar-Ge ve bölgesel teşviklere kadar çok sayıda destek vardır. Birbiriyle birleşemeyen teşviklerden en avantajlı olanı seçmek ve şartlarını korumak ayrı bir uzmanlık ister. 2026’da asgari ücret desteği aylık 1.270 TL olarak belirlendi (alomaliye).
6. İş hukuku boyutu. Eksik gün nedenleri, yıllık izin, rapor, kısmi süreli çalışma, kıdem ve ihbar tazminatı hesapları bordronun içine doğrudan girer. Yanlış girilen bir eksik gün kodu hem SGK bildirgesini hem de çalışanın haklarını etkiler.
7. Sık değişen mevzuat. Asgari ücret, vergi dilimleri, istisna tutarları ve SGK sınırları her yıl, bazen yıl içinde birkaç kez güncellenir. Yüksek enflasyon ortamında bu güncellemeler bordroyu sürekli hareket halinde tutar.
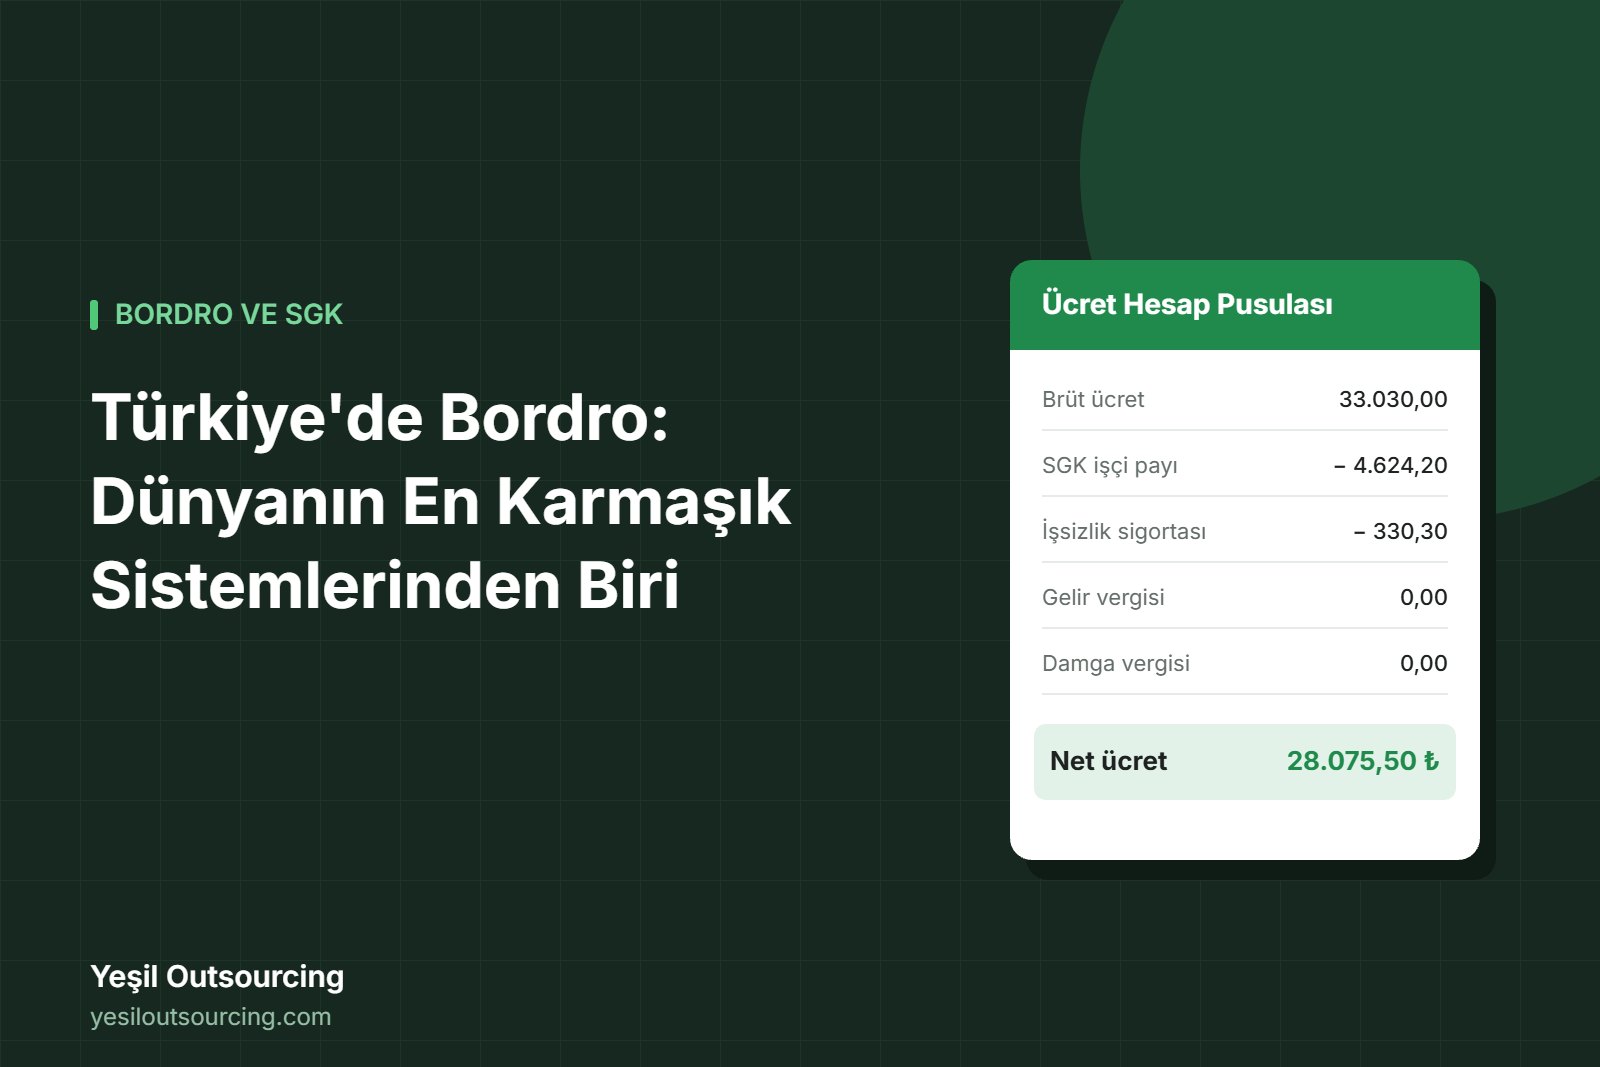
Bu yedi unsurun birlikte etkisini görmek için 2026’da asgari ücretli bir çalışanın tablosuna bakmak yeterli:
| Kalem | Tutar (TL) |
|---|---|
| Brüt asgari ücret | 33.030,00 |
| SGK işçi payı (%14) | 4.624,20 |
| İşsizlik sigortası işçi payı (%1) | 330,30 |
| Gelir vergisi ve damga vergisi | 0 (istisna) |
| Net ücret | 28.075,50 |
| İşverene toplam maliyet (5 puan teşvikle) | 39.223,13 |
| İşverene toplam maliyet (teşviksiz, imalat dışı) | 40.214,03 |
Kaynak: EY Türkiye, alomaliye. Asgari ücretin üzerindeki her ücrette bu tabloya kümülatif vergi, istisna mahsubu ve ek ödemeler eklenir.
Hatalı bordronun bedeli
Bordrodaki bir hata çoğu zaman tek bir kalemde kalmaz; vergi, SGK ve iş hukuku tarafında aynı anda sonuç doğurur.
- İdari para cezaları: Geç veya eksik verilen muhtasar ve prim hizmet beyannamesi, geç işe giriş-çıkış bildirgesi ve hatalı prime esas kazanç bildirimi için SGK ve vergi idaresi ayrı ayrı ceza uygular.
- Teşvik kaybı: Eksik bildirim, geç ödeme veya prim borcu, teşvikten geriye dönük olarak yararlanılamamasına ve yararlanılan tutarların gecikme zammıyla geri istenmesine yol açabilir.
- Vergi farkı ve gecikme faizi: Yanlış uygulanan istisna veya kümülatif matrah hatası, sonradan vergi ziyaı cezası ve gecikme faiziyle birlikte düzeltilir.
- İşçi alacakları ve uyuşmazlıklar: Eksik ödenen fazla mesai, izin ücreti veya yanlış hesaplanan tazminat, iş mahkemesinde geriye dönük alacak taleplerine dönüşür.
- Çalışan güveni: Maaşın her ay tutarlı ve doğru yatması, çalışan bağlılığının en temel koşullarındandır.
Bu yüzden bordro, işletmede “ayda bir yapılan bir hesap” değil, sürekli izlenmesi gereken bir uyum alanı olarak ele alınmalıdır.
Süreç analizi: aylık bordro döngüsü adım adım
Doğru bir bordro, maaş ödeme gününden çok önce başlar ve beyanname verildikten sonra da devam eder. Aşağıdaki döngü her ay tekrarlanır; kontrol adımı tutarsızlık bulursa hesap baştan yapılır.
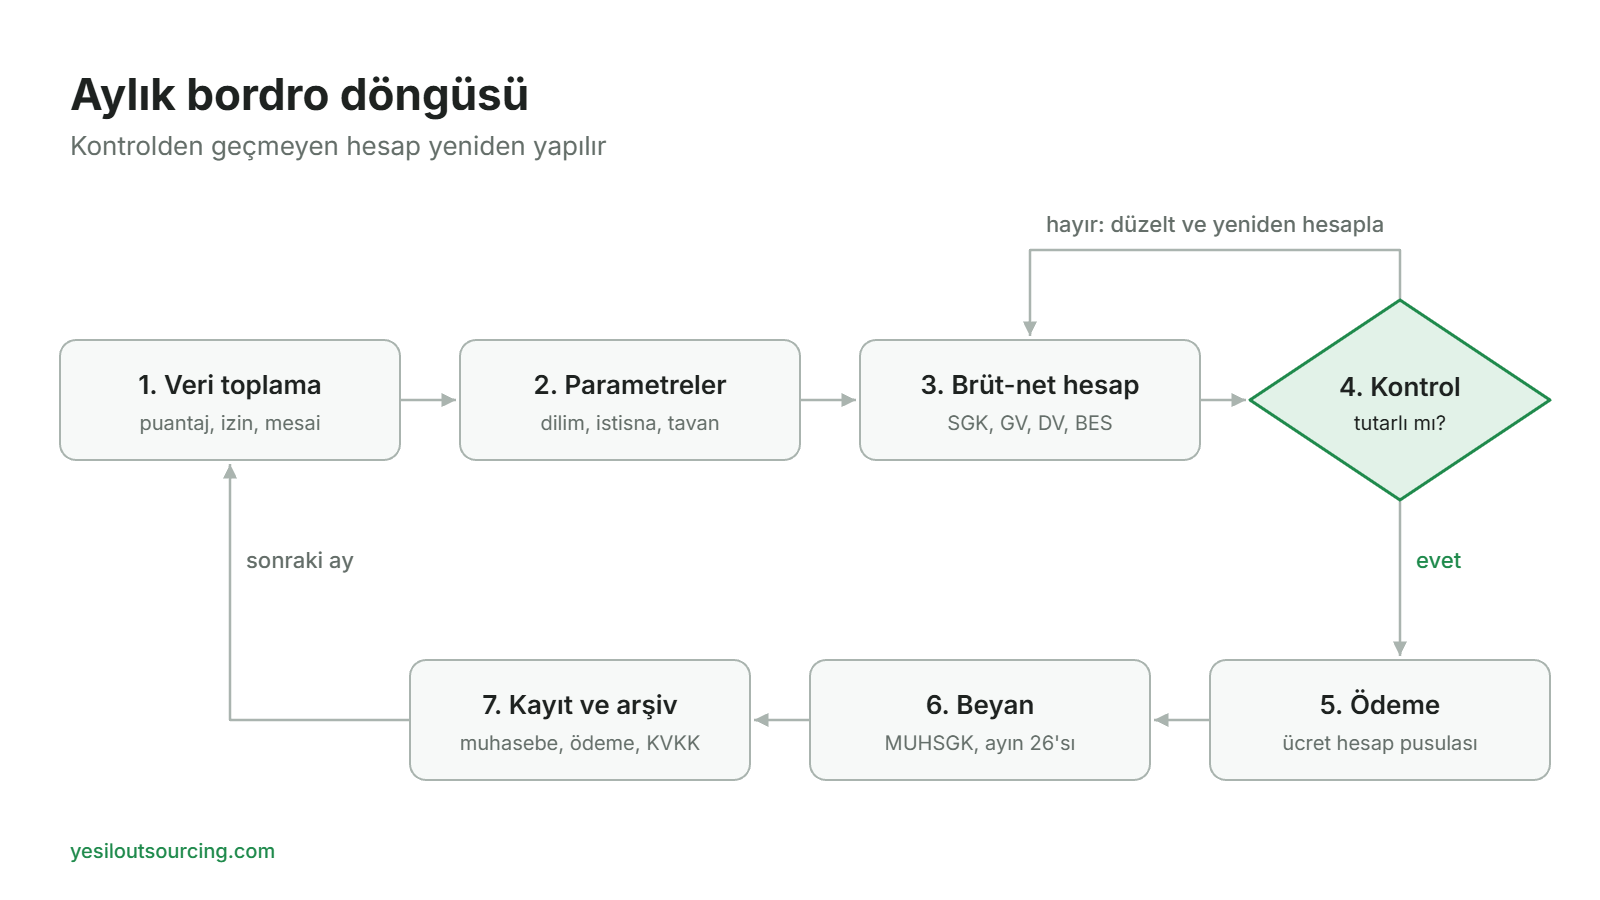
- Veri toplama. Ay sonunda puantaj, yıllık izin, raporlu günler, fazla mesai, prim ve ikramiyeler, ücret değişiklikleri ile işe giriş ve çıkışlar toplanır. Hataların büyük kısmı bu aşamada doğar: eksik bir rapor günü veya bildirilmemiş bir fazla mesai, sonraki tüm adımlara taşınır.
- Parametre ve mevzuat kontrolü. Dönemin güncel asgari ücreti, vergi dilimleri, istisna tutarları, SGK taban-tavanı ve işyerinin yararlanabileceği teşvikler kontrol edilir. Yıl içindeki her mevzuat değişikliği bu adımda bordroya yansıtılır.
- Brütten nete hesaplama. Her çalışan için SGK matrahı, işçi ve işveren primleri, kümülatif gelir vergisi matrahı, asgari ücret istisnası, damga vergisi, varsa BES otomatik katılım kesintisi ve icra kesintileri hesaplanır. Netten brüte anlaşmalarda hesap tersinden kurulur.
- Kontrol ve onay. Sonuçlar önceki ayla karşılaştırılır, olağandışı farklar tek tek açıklanır ve işveren onayına sunulur. Tutarsızlık varsa hesap düzeltilip yeniden yapılır.
- Ödeme ve ücret hesap pusulası. Ücretler banka aracılığıyla ödenir; her çalışana ücretin kalemlerini gösteren hesap pusulası verilir.
- Beyan ve bildirim. Gelir vergisi, damga vergisi ve SGK primleri, izleyen ay muhtasar ve prim hizmet beyannamesiyle (MUHSGK) bildirilir; teşvikler bu beyanname üzerinden uygulanır. İşe giriş bildirgeleri ise çalışan işe başlamadan önce verilmelidir.
- Muhasebe kaydı ve arşiv. Bordro muhasebeye kaydedilir, vergi ve primler vadesinde ödenir, belgeler kişisel verilerin korunması kurallarına uygun biçimde saklanır.
Analiz: Süreçte riskin yoğunlaştığı iki nokta vardır. Birincisi veri toplamadır; çünkü hesaplama ne kadar doğru olursa olsun, eksik veriyle yapılan bordro yanlıştır. İkincisi parametre kontrolüdür; çünkü mevzuattaki bir değişikliğin kaçırılması, hatayı tek bir çalışanda değil tüm bordroda tekrarlar. Profesyonel bordro hizmetinin asıl değeri de bu iki noktadaki disiplinde ortaya çıkar.
Sonuç: bordro bir uzmanlık alanıdır
Türkiye’de bordro; vergi hukuku, sosyal güvenlik mevzuatı, iş hukuku ve teşvik sisteminin kesiştiği bir alandır. Bu kadar çok parametrenin her ay doğru uygulanması, yazılımın tek başına sağlayamayacağı bir mevzuat takibi ve mesleki deneyim gerektirir.
Profesyonel bordro desteği işletmeye üç şey kazandırır:
- Uyum güvencesi: Beyannameler zamanında ve doğru verilir, idari para cezası ve teşvik kaybı riski azalır.
- Maliyet optimizasyonu: Yararlanılabilecek teşvikler belirlenir, şartları her ay izlenir.
- Zaman ve odak: İşletme sahipleri ve İK ekipleri, değişen mevzuatı takip etmek yerine kendi işlerine odaklanır.
Özellikle Türkiye’de yeni faaliyete başlayan yabancı sermayeli şirketler için bordro, ilk aydan itibaren doğru kurulması gereken bir yapıdır. Yeşil Outsourcing olarak bordro ve SGK süreçlerinizle ilgili sorularınız için bizimle iletişime geçebilirsiniz.
Bu yazı genel bilgilendirme amaçlıdır; tutarlar 2026 yılı parametrelerine göredir. Somut durumunuz için mali müşavirinize danışınız.