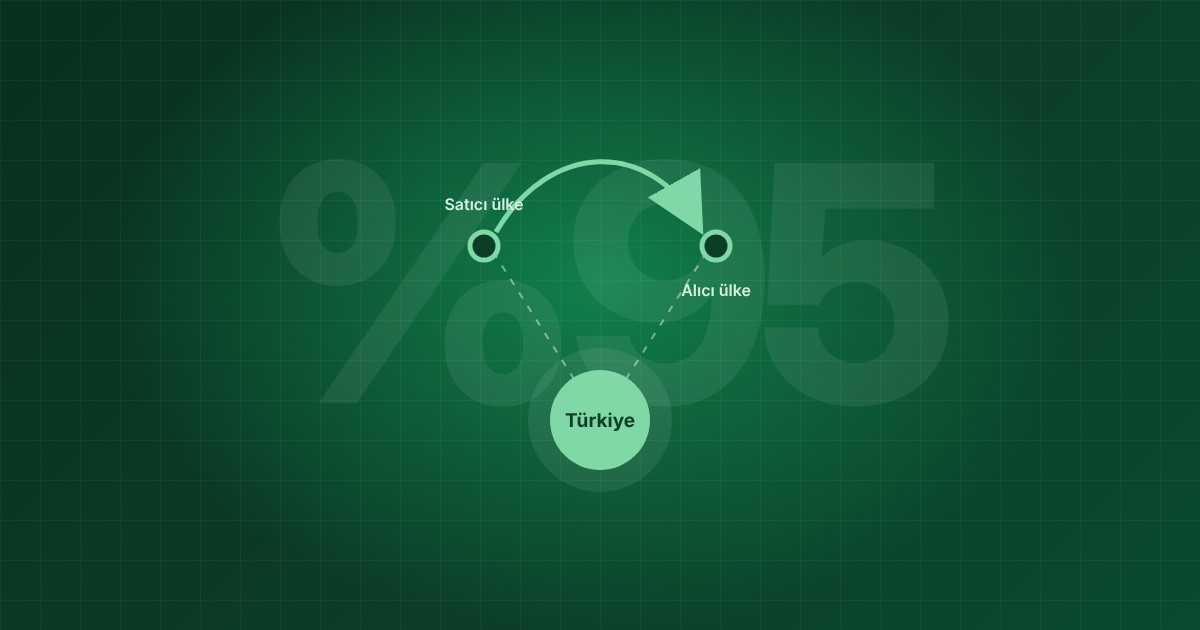
Yurt dışından satın aldığı malı Türkiye’ye getirmeden yurt dışında satan bir şirket, 7582 sayılı Kanun’la bu kazancının %95’ini kurumlar vergisi matrahından indirebiliyor; İstanbul Finans Merkezi’nde (İFM) faaliyet gösteren şirketlerde oran %100. Düzenleme 4 Haziran 2026 tarihli ve 33270 sayılı Resmî Gazete’de yayımlandı ve 1 Ocak 2026’dan itibaren başlayan dönemlerin kazançlarına uygulanıyor. Bu yazı, indirimin nasıl çalıştığını, hangi şartlara bağlı olduğunu ve uygulamada nerede hata yapılabildiğini; Rusya sermayeli ve diğer yabancı sermayeli girişimler başta olmak üzere, Türkiye’den uluslararası ticaret yönetmeyi planlayan şirketler için adım adım anlatıyor.
Ne değişti?
Türkiye, transit ticaret kazancına tanıdığı vergi avantajını artık tüm kurumlar vergisi mükelleflerine açtı. 7582 sayılı “Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun”, 5520 sayılı Kurumlar Vergisi Kanunu’nun 10/1-i bendini yeniden düzenledi.
Düzenlemeden önce bu indirimden büyük ölçüde yalnızca İstanbul Finans Merkezi (İFM) katılımcıları yararlanabiliyordu. Yeni sistemde İFM dışında, Türkiye’nin herhangi bir yerinde kurulu standart bir şirket de aynı faaliyetten %95 indirim alabiliyor. İFM’de katılımcı belgesiyle faaliyet gösteren şirketlerde ve Cumhurbaşkanınca uygun bulunan endüstri bölgelerinde oran %100.
Bu tablonun pratik sonucu şu: Ticareti bugün başka bir ülkeden yönetilen bir girişim, aynı işi Türkiye’deki bir şirket üzerinden yürüttüğünde kazancın yalnızca %5’lik kısmı kurumlar vergisine tabi oluyor. Üstelik mal Türkiye’ye hiç girmediği için işlem KDV’nin de konusu dışında kalıyor.
Uygulama tarihi de önemli. Hüküm 1 Temmuz 2026’dan itibaren verilecek beyannamelerden başlıyor ve 1 Ocak 2026’dan itibaren başlayan dönemlerin kazançlarına uygulanıyor. Takvim yılı mükellefleri için bu, indirimin ilk kez 2026’nın üçüncü geçici vergi döneminde, yani dokuz aylık kazanç üzerinden kullanılabileceği anlamına geliyor.
Uygulama esasları, 4 Temmuz 2026 tarihli ve 33300 sayılı Resmî Gazete’de yayımlanan Kurumlar Vergisi Genel Tebliği (Seri No: 26) ile açıklandı. Tebliğ, hangi işlemlerin kapsamda olduğunu örneklerle gösteriyor; bu yazı da o çerçevede hazırlandı.
Hangi işlemler kapsamda?
İndirim iki tür kazancı kapsıyor: transit ticaret ve yurt dışında gerçekleşen alım-satımlara aracılık. İkisinin ortak noktası, ticaretin fiilen Türkiye dışında gerçekleşmesi.
Transit ticaret. Türk şirketi malı yurt dışındaki bir satıcıdan satın alır ve Türkiye’ye getirmeden, yine yurt dışındaki bir alıcıya satar. Mal, satıcının ülkesinden alıcının ülkesine doğrudan sevk edilir; Türkiye yalnızca ticaretin yönetildiği, faturalandığı ve finanse edildiği merkezdir. İtalya’dan alınan mermer bloklarının Nijerya’daki bir müşteriye satılması buna tipik bir örnektir.
Yurt dışı aracılık. Şirket malın sahibi olmaz; yurt dışında gerçekleşen bir alım-satımda komisyon karşılığı aracılık eder. Bu durumda malın hem satıcısı hem alıcısı Türkiye dışında yerleşik olmalıdır. Taraflardan biri Türkiye’de ise aracılık kazancı indirim kapsamına girmez.
İki model arasındaki fark muhasebeye de yansır. Transit ticarette şirket mal alım bedelini ve satış hasılatını kendi kayıtlarında gösterir, kazanç aradaki marjdır. Aracılıkta ise yalnızca komisyon geliri vardır.
Kapsam yalnızca fiziki mal ile sınırlı değil. Tebliğe göre yurt dışından satın alınan oyun, lisans, aktivasyon ve abonelik kodları ile telif, marka, patent gibi gayrimaddi haklar da niteliği değiştirilmeden ve Türkiye’de kullanılmadan yurt dışında satılırsa indirim kapsamına giriyor; gayrimaddi haklarda satıştan sonra şirketin tasarruf yetkisinin kalmaması gerekir. Belirli bir ürün veya hizmete erişim hakkı temsil etmeyen, yalnızca ödeme aracı niteliğindeki kart ve bakiyeler ise kapsam dışında kalıyor.
İndirim nasıl hesaplanır?
İndirim bir istisna değil, kazanç indirimidir; yani önce faaliyetin net kazancı bulunur, sonra bunun %95’i matrahtan düşülür. Kazanç, indirim kapsamındaki faaliyetten elde edilen hasılattan o faaliyete ait maliyet ve giderlerin çıkarılmasıyla bulunur. Faaliyet zararla sonuçlanırsa indirim doğmaz.
İtalya’dan satın alınan mermer bloklarının Türkiye’ye getirilmeden Nijerya’daki bir alıcıya satıldığı varsayımsal bir örnekle (genel kurumlar vergisi oranı %25):
| Kalem | İndirimsiz | %95 indirimle |
|---|---|---|
| Satış hasılatı (TL) | 3.000.000 | 3.000.000 |
| Mal alış bedeli (TL) | (2.500.000) | (2.500.000) |
| Satış giderleri (TL) | (60.000) | (60.000) |
| Faaliyet kazancı (TL) | 440.000 | 440.000 |
| %95 kazanç indirimi (TL) | – | (418.000) |
| Kurumlar vergisi matrahı (TL) | 440.000 | 22.000 |
| Kurumlar vergisi, %25 (TL) | 110.000 | 5.500 |
| Kazancın efektif vergi yükü | %25 | %1,25 |
Bu hesapta vergi yükü 110.000 TL’den 5.500 TL’ye iniyor. Tutarlar yalnızca örnektir; gerçek sonuç şirketin diğer gelir ve giderlerine, varsa geçmiş yıl zararlarına ve ilgili dönemin mevzuatına göre değişir.
Kalan matraha ayrıca KVK 32/7’deki 5 puanlık indirimli oranın da uygulanabileceği, KPMG Vergi gibi kaynaklarca değerlendiriliyor; malın Türkiye’den fiilen çıkmaması bu yorumda engel sayılmıyor. Konu yeni olduğundan farklı görüşlerin çıkması mümkün. Bu yaklaşımda kalan 22.000 TL, %25 yerine %20 oranıyla vergilenir; örnekte vergi 4.400 TL’ye, efektif yük %1’e düşer. Bu uygulamanın beyannamedeki karşılığı her şirket için ayrıca teyit edilmelidir.
İndirimden yararlanma şartları
İndirim otomatik uygulanmaz; şartların her biri hem işlem anında hem beyanname aşamasında sağlanmalı ve belgelenebilmelidir. Standart bir şirket için kontrol listesi şöyle:
- Türkiye’de kurumlar vergisi mükellefi bir şirket. Kanuni veya iş merkezi Türkiye’de olan bir sermaye şirketi (limited ya da anonim) kurulmuş olmalıdır.
- Malın Türkiye’ye getirilmemesi. Mal yurt dışından satın alınıp Türkiye’ye getirilmeden yurt dışında satılmalıdır. Aracılıkta ise işlem yurt dışında gerçekleşen bir alım-satım olmalıdır.
- Tarafların yerleşim yeri. Aracılık faaliyetinde malın alıcısı ve satıcısı Türkiye dışında bulunmalıdır.
- Kazancın Türkiye’ye transferi. İndirime konu kazanç, ilgili hesap dönemine ait yıllık kurumlar vergisi beyannamesinin verilme süresine kadar Türkiye’ye transfer edilmiş olmalıdır. Bu şartı bir sonraki bölümde ayrıca ele alıyoruz.
- Beyannamede ayrıca gösterim. İndirim tutarı, kurumlar vergisi beyannamesinin “Kazancın Bulunması Halinde İndirilecek İstisna ve İndirimler” bölümünde gösterilmelidir.
- Kurum kazancının bulunması. İndirim kazanç varsa uygulanır. Diğer indirim ve istisnalar ya da geçmiş yıl zararları nedeniyle kullanılamayan kısım izleyen dönemlere devredilmez.
- Ayrı muhasebe izleme. İndirim kapsamındaki ve kapsamı dışındaki hasılat, maliyet ve giderler ayrı izlenmelidir.
İFM’de %100 orandan yararlanmak için ek olarak İFM Kanunu kapsamında katılımcı belgesi alınması, endüstri bölgelerinde ise bölgenin yabancı yatırım yoğunluğuna göre Cumhurbaşkanınca uygun bulunmuş olması gerekir.
Türkiye’ye transfer şartı
İndirimin en kritik şartı, kazancın zamanında Türkiye’ye getirilmesidir. Süre, kazancın ait olduğu hesap döneminin yıllık kurumlar vergisi beyannamesinin verilme tarihine kadardır. Takvim yılı mükellefleri için beyanname dönemi Nisan ayıdır; Gelir İdaresi uygulamasında bu dönem son yıllarda 1-30 Nisan olarak belirlenmiştir.
İndirim geçici vergi dönemlerinde de kullanılabilir; ancak transfer şartı yıllık beyanname süresine göre sınanır. Dönem içinde kullanılan indirimin, yıllık beyanname süresi dolmadan yapılacak transferle desteklenmesi gerekir.
Transfer edilmesi gereken tutar satış bedeli değil, indirime konu kazançtır. Alış bedeli 8 milyon avro olan bir mal 10 milyon avroya satılmışsa, 2 milyon avroluk kazancın Türkiye’ye getirilmesi yeterlidir. Transfer banka kanalıyla yapılabilir; fiziken getirme de mümkündür, ancak bu durumda gümrük belgeleriyle tevsik gerekir.
Kısmi transfer konusunda metin ile örnekler tam örtüşmüyor. Tebliğ, süresi içinde Türkiye’ye transfer edilmeyen kısım için indirimden yararlanılamayacağını belirtiyor; bu ifade, getirilen kısım için indirimin kullanılabileceği şeklinde okunabiliyor. Buna karşılık Tebliğ’deki örneklerde, 1.000.000 TL kazanç için 950.000 TL indirim, kazancın tamamının transfer edilmesi koşuluna bağlanıyor. Süresi içinde getirilmeyen kazanç ise sonradan getirilse de bu indirimden yararlanamıyor.
Bu nedenle ihtiyatlı yol, kazancın tamamını beyanname süresi dolmadan Türkiye’ye getirmektir. Tahsilatların Türkiye’deki banka hesabına yapılmasını sözleşme aşamasında kurgulamak ve her dönem sonunda “indirime konu kazanç ile Türkiye’ye gelen tutar” karşılaştırmasını yapmak riski azaltır. Transfer dekontları ve kambiyo kayıtları, olası bir incelemede indirimin dayanağını oluşturur.
KDV, asgari kurumlar vergisi ve diğer vergisel boyut
Kurumlar vergisi indirimi, tabloyu tamamlayan birkaç düzenlemeyle birlikte çalışıyor.
KDV. Mal Türkiye’ye girmediği ve işlem Türkiye’de gerçekleşmediği için transit ticaret KDV’nin konusuna girmez; faturalarda KDV hesaplanmaz. Gelir İdaresi’nin özelge görüşüne göre bu işlemler 1 No.lu KDV beyannamesine dahil edilmez; Ba-Bs bildirim yükümlülüğü ise ayrıca kontrol edilmelidir. Şirketin diğer faaliyetleri ve yurt içinden aldığı hizmetlerin KDV’si de ayrıca değerlendirilir.
Asgari kurumlar vergisi. 7582 sayılı Kanun’un 9. maddesi KVK 32/C’yi değiştirerek bu indirimi yurt içi asgari kurumlar vergisi hesabında da matrahtan düşülebilen indirimler arasına aldı. Dolayısıyla indirim yalnızca genel matrahta değil, asgari vergi hesabında da etkili olur.
İlişkili kişilerle işlemler. Yurt dışındaki alıcı veya satıcı grup şirketi ise kazancın emsallere uygunluk ilkesine göre belirlenmesi ve transfer fiyatlandırması yükümlülüklerine uyulması gerekir. Grup şirketleri arasındaki ticaret kurgulanırken bu başlık baştan düşünülmelidir.
Kâr dağıtımı. İndirim şirket düzeyindeki kurumlar vergisini düşürür. Kazancın ortaklara dağıtılması ve ortağın yerleşik olduğu ülkedeki vergilendirme ayrı bir planlama konusudur ve yapı kurulurken birlikte ele alınmalıdır.
İFM’de faaliyet göstermekle aradaki fark
İFM dışındaki bir şirket %95’e, İFM katılımcısı %100’e ulaşıyor; ancak fark yalnızca oranla sınırlı değil. İki yapının transit ticaret açısından karşılaştırması şöyle:
| Konu | İFM katılımcısı | İFM dışı standart şirket |
|---|---|---|
| Transit ticaret kazanç indirimi | %100 | %95 |
| Resmî defterlerin para birimi | Faaliyeti münhasıran transit ticaret olan katılımcılar yabancı para cinsinden defter tutabilir | TL esastır (VUK 215 kapsamı hariç) |
| Yurt dışından gelen nitelikli personelin ücretinde gelir vergisi avantajı | Var: yurt dışında en az 5 yıl tecrübe için %60, en az 10 yıl için %80 | Yok |
| Ön şart | İFM Kanunu kapsamında katılımcı belgesi | Yok |
Yalnızca transit ticaret yapılacak ve personel ihtiyacı sınırlı olacaksa, %95 ile %100 arasındaki fark kazancın yaklaşık %1,25’lik vergi yüküne denk gelir. Bu fark, işin kâr hacmine ve kurumun yabancı para cinsinden defter tutma ihtiyacına göre değerlendirilmelidir. Hacim büyüdükçe, nitelikli personel istihdam edildikçe ve kur farkı riski ağırlık kazandıkça İFM yapısı daha cazip hale gelir.
Dikkat edilecek noktalar
İndirimi riske atan durumlar genellikle şartın kendisinden değil, uygulamadaki eksiklerden doğar. Öne çıkan hatalar şunlar:
- Tahsilatın yurt dışında kalması. Kazanç süresi içinde Türkiye’ye getirilmezse indirim kaybedilir ve sonradan telafi edilemez.
- Malın Türkiye’ye girmesi. Mal serbest dolaşıma sokulursa veya Türkiye’deki bir alıcıya satılırsa işlem transit ticaret olmaktan çıkar.
- Ayrı izleme yapılmaması. Kapsamdaki ve kapsam dışı gelir-giderler tek hesapta toplanırsa indirim tutarı doğru tespit edilemez.
- Kapsam dışı gelirlerin indirime dahil edilmesi. Mevduat faizi, kasadaki dövizin değerlemesinden doğan kur farkı ve varlık satış kazançları indirim kapsamında değildir.
- Faaliyete bağlı kur farkının dışarıda bırakılması. Transit ticaretten doğan döviz alacaklarının dönem sonu değerlemesindeki kur farkları ise kazancın parçası olarak değerlendirilmelidir.
- Aracılıkta tarafların yerinin gözden kaçması. Alıcı ya da satıcıdan biri Türkiye’de ise aracılık kazancı indirimden yararlanamaz.
- Zararlı dönemde indirim beklemek. Faaliyet zararla kapanmışsa indirim doğmaz.
Düzenleme yeni olduğu için bazı konular tartışmalı ya da yoruma açık. Yazı tarihi itibarıyla bunlar şöyle:
- Gümrük antreposu. Tebliğdeki örneğe göre mal Türkiye’de gümrüklü antrepoya konup serbest dolaşıma girmeden yurt dışındaki alıcıya satılırsa indirim uygulanabiliyor. Antrepoya teslim suretiyle ya da serbest bölgedeki alıcıya yapılan satışlarda ise idarenin yaklaşımı olumsuz görünüyor. Malı doğrudan yurt dışından yurt dışına sevk eden modellerde bu belirsizlik yok.
- Kazancın tespiti. Kanun ve Tebliğ, kazancın nasıl bulunacağını ayrıntılandırmıyor. İdarenin benzer konulardaki özelgelerinden ticari bilanço kârının esas alındığı anlaşılıyor; bu durumda ticari zarar varken kanunen kabul edilmeyen giderler nedeniyle matrah oluşsa bile indirim uygulanamıyor.
- Oranların değişebilmesi. Cumhurbaşkanı, bentteki oranları sıfıra kadar indirmeye veya %100’e kadar artırmaya yetkilidir. Uzun vadeli planlarda bu yetki dikkate alınmalıdır.
Sık sorulan sorular
İndirim %95 mi, %100 mü?
İFM dışındaki şirketlerde %95. İFM’de katılımcı belgesiyle faaliyet gösteren şirketlerde ve Cumhurbaşkanınca uygun bulunan endüstri bölgelerinde %100.
Şirket yalnızca transit ticaret yapmak zorunda mı?
Hayır. Şirket başka faaliyetler de yürütebilir; ancak indirim yalnızca kapsamdaki faaliyetin kazancına uygulanır ve diğer faaliyetlerin gelir-giderleri ayrı izlenmelidir.
Mal Türkiye’ye hiç girmemeli mi?
Mal Türkiye’ye getirilip serbest dolaşıma sokulursa veya Türkiye’deki bir alıcıya satılırsa indirim uygulanmaz. Gümrüklü antrepoda serbest dolaşıma girmeden bekleyip yurt dışına satılan mallar için Tebliğ’de olumlu bir örnek var; en sade model ise malın doğrudan yurt dışından yurt dışına sevk edilmesidir.
Kazancın tamamını Türkiye’ye getirmek zorunda mıyım?
Getirilmesi gereken tutar satış bedeli değil, indirime konu kazançtır. Kısmi transfer konusunda belirsizlik bulunduğu için ihtiyatlı yol kazancın tamamını beyanname süresi dolmadan getirmektir.
Bu işlemler KDV’ye tabi mi?
Hayır. Mal Türkiye’ye girmediği ve işlem Türkiye’de gerçekleşmediği için transit ticaret KDV’nin konusuna girmez; faturalarda KDV hesaplanmaz.
İndirim ilk hangi dönemde kullanılabilir?
1 Ocak 2026’dan itibaren başlayan dönemlerin kazançlarında; takvim yılı mükellefleri için 2026’nın üçüncü geçici vergi döneminde, dokuz aylık kazanç üzerinden.
Yabancı ortaklı bir şirket yararlanabilir mi?
İndirim şirketin ortaklık yapısına değil, faaliyetin niteliğine ve yukarıdaki şartlara bağlıdır.
Yeşil Outsourcing nasıl destek veriyor?
Transit ticaret indiriminin değeri, şartların baştan doğru kurgulanmasına bağlı. Yeşil Outsourcing olarak yabancı sermayeli girişimlere şu alanlarda destek veriyoruz:
- Şirket kuruluşu ve vergisel yapılandırma
- Banka hesabı açılışı ve uyum belgeleri
- İndirim kapsamındaki ve kapsam dışı gelir-giderlerin ayrı izlenebileceği hesap planı
- Tahsilatın Türkiye’ye getirilmesinin takibi ve belgelenmesi
- Geçici vergi ve kurumlar vergisi beyannamelerinde indirimin doğru gösterimi
- Türkçe, Rusça ve İngilizce bilgilendirme belgeleri
Şirketinizin yapısına özel değerlendirme için www.yesiloutsourcing.com adresinden ya da umit@yesiloutsourcing.com üzerinden bize ulaşabilirsiniz.
Bu yazı genel bilgilendirme amaçlıdır; şirketinize özel mali müşavirlik veya hukuki görüşün yerine geçmez. Mevzuat yeni olduğu için uygulamayı yayın tarihinden sonra değişiklikler açısından kontrol etmenizi öneririz.
Kaynaklar
Mevzuat: 7582 sayılı Kanun (Resmî Gazete, 4 Haziran 2026, 33270), KVK madde 10/1-i ve Kurumlar Vergisi Genel Tebliği Seri No: 26 (Resmî Gazete, 4 Temmuz 2026, 33300). Aşağıdaki sayfalar yazı hazırlanırken incelenmiştir:
- TÜRMOB sirküleri: Kurumlar Vergisi Genel Tebliği’nde değişiklikler yapıldı, 8 Temmuz 2026
- KPMG Vergi: Kurumlar Vergisi Mükellefleri için Transit Ticarette Yeni Dönem, 7 Temmuz 2026
- Özbek CPA: 7582 Sayılı Kanunla Gelen Transit Ticaret Kazanç İndirimi, 23 Haziran 2026
- Ekonomi Gazetesi: Transit ticarette kurumlar vergisi teşviki başlıyor, 17 Haziran 2026
Gelir İdaresi Başkanlığı özelgesi: Transit ticaret işlemlerinin KDV beyannamesi ve Ba-Bs durumu